قد يكون دخلك مقبولًا، ومع ذلك تشعر أن المال يختفي بسرعة ولا تعرف أين ذهب. في كثير من الأحيان، المشكلة لا تكون في الدخل نفسه، بل في عادات صغيرة تتكرر كل يوم حتى تصبح عبئًا على ميزانيتك.
والخبر الجيد أن اكتشاف المشكلة مبكرًا أسهل بكثير من محاولة إصلاحها بعد تراكم الديون أو الالتزامات.
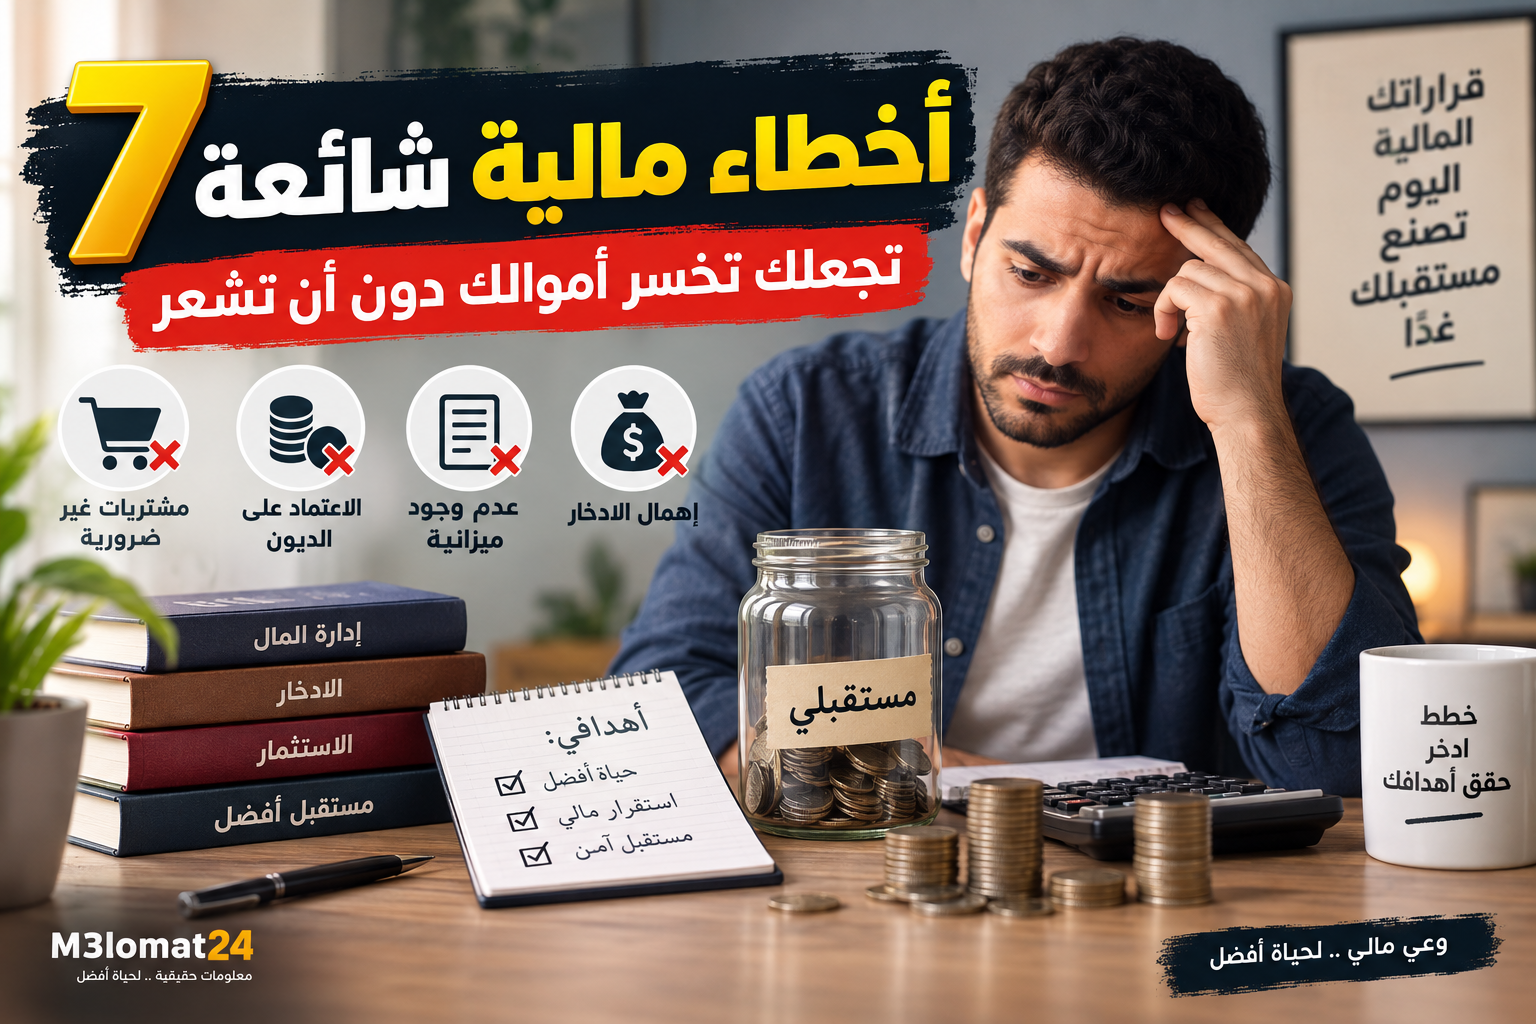
في هذا المقال، لن نطلب منك أن تتوقف عن الإنفاق أو تحرم نفسك من كل شيء. سنراجع 7 أخطاء مالية شائعة، مع علامات تساعدك على اكتشافها وطريقة بسيطة للتعامل معها.
أولًا: هل أموالك تضيع فعلًا؟
قبل أن نبدأ، جرّب الإجابة عن هذه الأسئلة:
- هل ينتهي الشهر ولا تعرف أين ذهب جزء كبير من دخلك؟
- هل تشتري أشياء لم تكن تخطط لها؟
- هل تدفع مقابل خدمات أو اشتراكات لا تستخدمها؟
- هل تضطر أحيانًا إلى الاقتراض قبل نهاية الشهر؟
- هل تجد نفسك تؤجل هدفًا ماليًا كل شهر؟
- هل تعتمد على التخمين بدل الأرقام عندما تسأل نفسك: «كم أنفقت هذا الشهر؟»
إذا أجبت بـنعم على أكثر من سؤال، فهناك عادة مالية واحدة على الأقل تستحق المراجعة.
1. لا تعرف أين يذهب المال
هذه واحدة من أكثر المشاكل شيوعًا.
قد تعرف قيمة دخلك، وتعرف مصروفاتك الكبيرة مثل الإيجار والفواتير، لكنك لا تنتبه إلى عشرات المصروفات الصغيرة التي تحدث بينهما.
مبلغ بسيط هنا، وشراء سريع هناك، ومشروب يومي، واشتراك لا تستخدمه كثيرًا.
المشكلة ليست في أي عملية شراء منفردة، وإنما في تراكمها.
جرّب هذا بدلًا من التخمين
لمدة 7 أيام فقط، سجّل كل ما تدفعه، حتى لو كان المبلغ صغيرًا.
وفي نهاية الأسبوع اسأل نفسك:
ما المصروف الذي فاجأني عندما رأيت إجماليه؟
هذه الخطوة وحدها قد تكشف لك مشكلة لم تكن تراها من قبل.
2. تشتري لأن السعر مخفّض وليس لأنك تحتاج المنتج
كلمة «خصم» تجعل عملية الشراء تبدو وكأنها فرصة لتوفير المال.
لكن هناك فرق كبير بين:
أن توفر 30 جنيهًا على شيء تحتاجه
وبين:
أن تنفق 300 جنيه على شيء لم تكن تحتاجه أصلًا.
قبل أي شراء غير ضروري، اسأل نفسك ثلاثة أسئلة:
- هل كنت أخطط لشراء هذا الشيء قبل أن أراه؟
- هل أحتاج إليه الآن فعلًا؟
- لو لم يكن عليه خصم، هل كنت سأشتريه؟
إذا كانت الإجابة عن السؤال الثالث «لا»، توقف لحظة قبل الدفع.
3. تتعامل مع المصروفات الصغيرة وكأنها لا تستحق الحساب
«مبلغ بسيط.»
هذه الجملة قد تكون واحدة من أخطر الجمل على الميزانية إذا تكررت كثيرًا.
لنأخذ مثالًا بسيطًا:
إذا أنفقت 50 جنيهًا يوميًا على مصروفات يمكن تقليلها، فهذا يعادل تقريبًا:
1,500 جنيه في الشهر.
وبالتالي، لا تنظر إلى المصروف الصغير منفردًا فقط. انظر إلى مجموعه خلال الشهر.
قاعدة بسيطة
عندما تجد مصروفًا يتكرر يوميًا أو عدة مرات في الأسبوع، لا تسأل:
«هل أستطيع دفعه اليوم؟»
بل اسأل:
«كم يكلفني هذا التصرف خلال شهر كامل؟»
هنا تبدأ الصورة في الظهور بشكل مختلف.
4. لديك اشتراكات وخدمات تدفع مقابلها دون استخدام حقيقي
قد تشترك في تطبيق أو خدمة لأنك كنت تحتاج إليها في وقت معين، ثم تتوقف عن استخدامها وتنسى إلغاء الاشتراك.
المشكلة أن الدفع يستمر حتى عندما تختفي الفائدة.
راجع خلال الشهر الحالي:
- تطبيقات الهاتف المدفوعة.
- خدمات البث.
- التخزين السحابي.
- العضويات.
- الخدمات التي تتجدد تلقائيًا.
ثم اسأل عن كل خدمة:
هل استخدمتها فعلًا خلال آخر 30 يومًا؟
إذا كانت الإجابة «لا»، فهذه إشارة تستحق المراجعة.
ولا يعني ذلك أن كل اشتراك غير مستخدم يجب إلغاؤه فورًا؛ المهم أن تعرف ماذا تدفع ولماذا.
5. تشتري من أول مكان دون مقارنة
عند شراء منتج أو خدمة مرتفعة السعر، اختيار أول عرض تجده قد يجعلك تدفع أكثر مما تحتاج.
لكن المقارنة لا تعني البحث عن أرخص سعر فقط.
فقد يكون المنتج الأرخص أقل جودة، أو بلا ضمان مناسب، أو تكلفته أعلى على المدى الطويل.
لذلك قارن بين:
| ما الذي تقارنه؟ | لماذا يهم؟ |
|---|---|
| السعر النهائي | لمعرفة التكلفة الحقيقية |
| الجودة | حتى لا تدفع مرتين |
| الضمان | لتقليل مخاطر الأعطال |
| تكاليف التشغيل | خصوصًا للأجهزة والخدمات |
| احتياجك الفعلي | حتى لا تدفع مقابل مزايا لن تستخدمها |
السعر الأقل ليس دائمًا أفضل صفقة، والأهم هو القيمة التي تحصل عليها مقابل ما تدفعه.
6. تستخدم الاقتراض لتغطية نمط إنفاق يتكرر
الاقتراض في حد ذاته لا يعني دائمًا وجود مشكلة مالية.
لكن هناك فرق بين اقتراض تستخدمه لظرف استثنائي، وبين أن يصبح الاقتراض طريقة متكررة لتغطية مصروفاتك المعتادة.
علامة تستحق الانتباه:
إذا كنت تسدد التزامًا قديمًا ثم تحتاج إلى التزام جديد لتغطية نفس نوع المصروف، فالمشكلة تحتاج إلى مراجعة من جذورها.
في هذه الحالة، لا يكفي أن تبحث عن طريقة لسداد المبلغ الحالي فقط.
الأهم أن تعرف:
لماذا احتجت إلى الاقتراض أصلًا؟
هل السبب مصروف طارئ؟ أم أن المصروفات الشهرية أصبحت أكبر من قدرتك على تحملها؟
إذا كانت لديك ديون فعلية، فالأفضل التعامل معها بخطة واضحة بدل إضافة التزامات جديدة دون ضرورة.
7. تؤجل أهدافك المالية باستمرار
قد تقول:
«سأبدأ الادخار الشهر القادم.»
ثم يأتي الشهر التالي، وتقول الشيء نفسه.
المشكلة هنا ليست دائمًا في قيمة المبلغ الذي تريد ادخاره، وإنما في عدم وجود هدف واضح ومحدد.
بدل أن تقول:
«أريد أن أوفر المال.»
اجعل الهدف أكثر وضوحًا:
«أريد توفير 3,000 جنيه خلال 6 أشهر.»
بهذه الطريقة يصبح لديك رقم وموعد تستطيع قياس تقدمك عليه.
وإذا كان هدفك بناء احتياطي للطوارئ، يمكنك أيضًا قراءة دليلنا عن بناء صندوق طوارئ خطوة بخطوة.
اختبار 10 دقائق: أين المشكلة في ميزانيتك؟
إذا أردت اكتشاف أكثر عادة تؤثر على أموالك، خذ ورقة أو افتح تطبيق الملاحظات واكتب:
- أكبر 3 مصروفات غير أساسية هذا الشهر.
- مجموع الاشتراكات التي دفعتها.
- مجموع المصروفات الصغيرة المتكررة.
- المبلغ الذي اقترضته أو استخدمته من بطاقة/ائتمان لتغطية مصروفاتك.
- المبلغ الذي ادخرته فعلًا.
الآن اسأل نفسك:
أي رقم من هذه الأرقام كنت أتوقع أن يكون أقل؟
ابدأ من هذا الرقم.
لا تحاول إصلاح كل شيء في يوم واحد.
جدول سريع لاكتشاف الخطأ
| إذا لاحظت أنك… | فقد تكون المشكلة في… | ابدأ بـ… |
|---|---|---|
| لا تعرف أين ذهب راتبك | عدم متابعة المصروفات | تسجيل الإنفاق |
| تشتري بسبب الخصومات | الشراء الاندفاعي | الانتظار قبل الدفع |
| تدفع مبالغ صغيرة باستمرار | المصروفات المتكررة | حسابها شهريًا |
| تدفع لخدمات لا تستخدمها | الاشتراكات المنسية | مراجعتها |
| تدفع أكثر من اللازم | عدم مقارنة الأسعار | مقارنة الخيارات |
| تقترض بشكل متكرر | فجوة بين الدخل والمصروف | معرفة سبب العجز |
| تؤجل الادخار دائمًا | غياب الهدف | تحديد رقم وموعد |
لا تحاول تغيير كل شيء مرة واحدة
من الأخطاء التي يقع فيها البعض أنهم يقررون في بداية الشهر:
«سأخفض كل مصروفاتي، وسأدخر كثيرًا، ولن أشتري أي شيء غير ضروري.»
ثم بعد فترة قصيرة يعود كل شيء كما كان.
التغيير العملي يبدأ من مشكلة واحدة واضحة.
إذا اكتشفت أن المصروفات الصغيرة هي المشكلة، ابدأ بها.
إذا وجدت اشتراكات لا تستخدمها، راجعها.
إذا كان الاقتراض يتكرر، ابحث عن سبب العجز بدل معالجة كل مرة بشكل منفصل.
المهم أن تتحول من سؤال:
«أين ذهب مالي؟»
إلى سؤال أكثر فائدة:
«ما التصرف الذي يجعل أموالي تذهب بهذا الشكل؟»
وهنا يبدأ التغيير الحقيقي.
الخلاصة
إدارة المال لا تعني أن تمنع نفسك من كل شيء، ولا تعني أن يكون دخلك كبيرًا حتى تستطيع تنظيمه.
أحيانًا يبدأ التحسن من اكتشاف عادة صغيرة تتكرر باستمرار: شراء غير مخطط، اشتراك منسي، مصروف يومي لا تحسبه، أو اقتراض أصبح جزءًا من طريقة الإنفاق.
راقب أموالك لمدة أسبوع، ابحث عن النمط المتكرر، ثم أصلح المشكلة الأكبر أولًا.
فبدل محاولة معرفة أين اختفى المال في نهاية الشهر، اجعل هدفك أن تعرف إلى أين يذهب قبل أن تنفقه.