إذا كان دخلك غير ثابت، فقد يكون تنظيم مصروفك أصعب من شخص يحصل على مبلغ ثابت كل شهر. قد يكون دخلك مرتفعًا في شهر، ثم ينخفض في الشهر التالي، بينما الإيجار والفواتير والطعام والمصاريف الأساسية لا تتوقف.
الحل ليس أن تتوقع دخلك بدقة كل شهر، بل أن تبني ميزانية تستطيع التعامل مع الشهر الضعيف قبل الشهر الجيد. في هذا الدليل ستتعلم طريقة بسيطة لوضع ميزانية تناسب دخلك غير الثابت، مع مثال عملي يمكنك تطبيقه مباشرة.
ما المقصود بالدخل غير الثابت؟
الدخل غير الثابت هو المال الذي تحصل عليه من عمل أو أكثر، لكن المبلغ أو موعد وصوله لا يكون متشابهًا كل شهر. قد يكون ذلك بسبب العمل الحر، العمولات، العمل باليومية، مشروع صغير، العمل الموسمي أو أكثر من مصدر دخل.
المشكلة ليست في أن دخلك غير ثابت بحد ذاته، وإنما في أن مصروفاتك قد تكون ثابتة بينما دخلك يتغير. لذلك تحتاج إلى طريقة مختلفة قليلًا في إعداد الميزانية.
لماذا تحتاج إلى ميزانية مختلفة؟
عندما يكون دخلك ثابتًا، يكون من السهل معرفة المبلغ الذي سيدخل في بداية الشهر. أما مع الدخل غير الثابت، فقد لا تعرف بالضبط كم ستحصل عليه أو متى سيصل.
لهذا السبب، من الأفضل ألا تبني التزاماتك الشهرية على أفضل شهر مر عليك. الميزانية الجيدة يجب أن تساعدك على دفع الأساسيات حتى عندما يكون دخلك أقل من المعتاد.
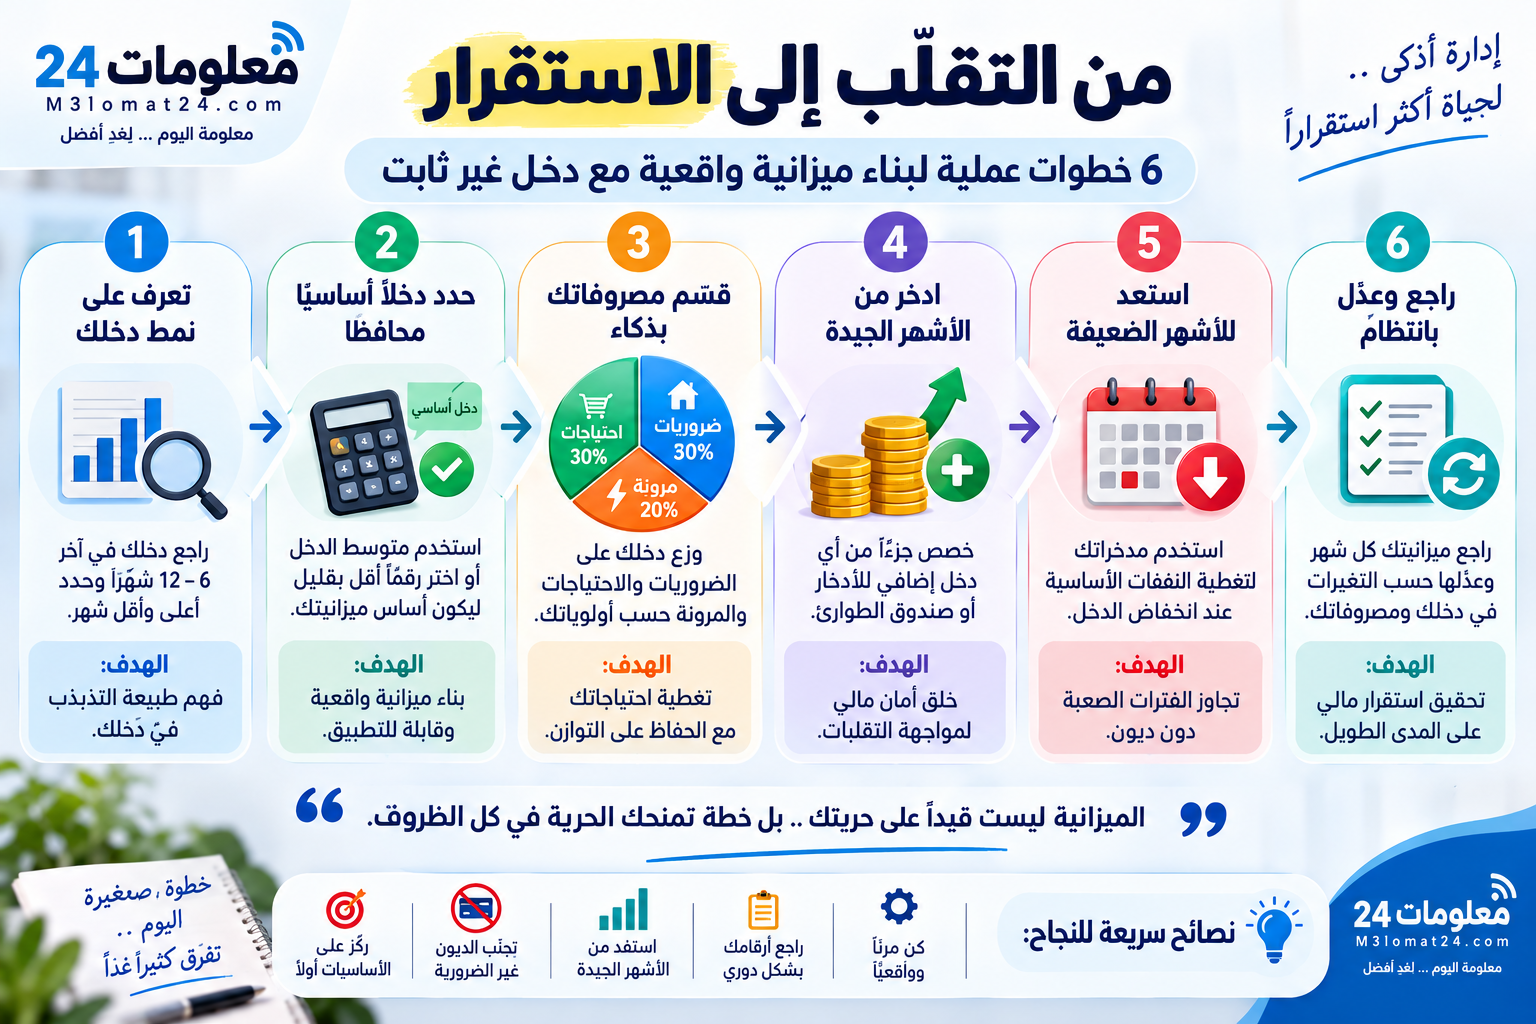
الخطوة الأولى: احسب دخلك من الأشهر السابقة
ابدأ بجمع ما حصلت عليه فعليًا خلال آخر 6 إلى 12 شهرًا، إذا كانت لديك هذه البيانات. اكتب كل شهر والمبلغ الذي دخل إليك فيه. وإذا كنت تريد طريقة أوسع لتنظيم مصروفاتك، يمكنك أيضًا الاستفادة من دليل إدارة الراتب والمصروف.
| الشهر | الدخل |
|---|---|
| يناير | 6,000 |
| فبراير | 8,000 |
| مارس | 5,000 |
| أبريل | 7,000 |
| مايو | 9,000 |
| يونيو | 5,500 |
بعد ذلك احسب متوسط الدخل. الجهات التوعوية المالية الرسمية تذكر أن من لا يحصل على دخل شهري ثابت يمكنه استخدام دخل السنة السابقة لتقدير متوسط الدخل الشهري، وذلك بجمع الدخل السنوي وقسمته على 12. Consumer.gov
لكن المتوسط ليس بالضرورة الرقم الذي يجب أن تنفقه كل شهر. الأفضل أن تستخدمه لفهم وضعك، ثم تبني مصروفاتك الأساسية على رقم أكثر تحفظًا.
الخطوة الثانية: حدد دخلك الأساسي للميزانية
بعد معرفة دخلك خلال الأشهر السابقة، اسأل نفسك: ما المبلغ الذي يمكنني الاعتماد عليه حتى في شهر ضعيف؟
في المثال السابق، قد يكون متوسط الدخل نحو 6,750، لكن أقل الأشهر كانت قريبة من 5,000. لذلك يمكن أن تتعامل مع 5,000 باعتبارها نقطة البداية للميزانية الأساسية، بدل أن تتعامل مع 9,000 وكأنها مضمونة.
ملاحظة: المقصود هنا بـ«الدخل الأساسي للميزانية» هو رقم عملي محافظ تستخدمه لتنظيم مصروفاتك، وليس مصطلحًا ماليًا رسميًا ثابتًا.
الفكرة بسيطة: خطط لمصاريفك الأساسية على أساس الدخل الذي تستطيع الاعتماد عليه، وليس على أفضل دخل تتوقعه.
الخطوة الثالثة: قسّم مصروفاتك إلى 3 مستويات
بدل أن تضع كل المصروفات في قائمة واحدة، قسمها إلى ثلاث مجموعات.
1. مصروفات لا يمكن تأجيلها
مثل السكن، الطعام الأساسي، الكهرباء، الماء، المواصلات الضرورية، العلاج، والالتزامات التي يجب دفعها في موعدها.
2. مصروفات مهمة ولكن يمكن التحكم فيها
مثل شراء الملابس، بعض الاشتراكات، الوجبات الجاهزة أو بعض المصروفات المنزلية التي يمكن تخفيضها عند الحاجة.
3. مصروفات يمكن تأجيلها
مثل بعض المشتريات غير الضرورية، الترفيه المكلف أو شراء شيء جديد لمجرد توفر المال في ذلك الشهر.
هذا التقسيم يعطيك مساحة للتصرف عندما ينخفض دخلك. بدل أن تبحث عن حل في آخر الشهر، تعرف مسبقًا ما الذي يمكن تخفيضه أو تأجيله.
الخطوة الرابعة: لا تعتبر الشهر الجيد فرصة لزيادة المصروفات
إذا حصلت على دخل أعلى من المعتاد، لا تتعامل مع الزيادة وكأنها راتب جديد دائم.
مثلاً، إذا كان دخلك المعتاد الذي تعتمد عليه 5,000 ثم حصلت على 8,000، فلا تجعل مصروفاتك ترتفع مباشرة إلى 8,000.
يمكنك استخدام جزء من الزيادة لتكوين احتياطي يساعدك في الشهر الضعيف، أو لتغطية مصروفات قادمة تعرف أنها ستظهر لاحقًا.
وهذه الفكرة مهمة بشكل خاص لمن يكون دخله موسميًا أو يتغير كثيرًا؛ فالمصادر التوعوية المالية الرسمية تشير إلى أن الادخار في الأشهر التي يكون فيها الدخل أعلى يمكن أن يساعد في تغطية المصروفات عندما ينخفض الدخل. Consumer Financial Protection Bureau
الخطوة الخامسة: أنشئ احتياطيًا للأشهر الضعيفة
الاحتياطي هنا ليس مبلغًا مخصصًا للشراء، بل مال تحتفظ به حتى لا تضطر إلى الاقتراض عندما يمر عليك شهر ضعيف.
ابدأ بمبلغ تستطيع الالتزام بادخاره. لا تنتظر حتى يصبح لديك مبلغ كبير. الهدف الأول هو أن يكون لديك هامش يساعدك على دفع الأساسيات عندما ينخفض دخلك.
إذا حصلت في أحد الأشهر على مبلغ أعلى من المعتاد، يمكنك توجيه جزء من الزيادة إلى هذا الاحتياطي بدل زيادة مستوى معيشتك مباشرة.
الخطوة السادسة: خطط للفواتير قبل موعدها
قد يكون دخلك غير ثابت، لكن موعد الإيجار أو فاتورة الهاتف أو الكهرباء لا يتغير بالضرورة مع دخلك. لذلك لا تنظر إلى الميزانية على أنها قائمة شهرية فقط؛ انظر أيضًا إلى توقيت دخول المال وخروج المال.
اكتب موعد كل فاتورة ومبلغها المتوقع. وإذا كان لديك شهر تعرف أن دخلك فيه عادة أقل، حاول أن تحتفظ بجزء من دخل الأشهر السابقة لتغطية المصروفات التي ستأتي فيه.
التخطيط حسب توقيت الدخل والفواتير يساعدك على معرفة هل سيكون المال متاحًا عندما تحتاج إليه، وليس فقط معرفة إجمالي دخلك ومصروفاتك.
مثال عملي: كيف تضع ميزانية إذا كان دخلك غير ثابت؟
لنفترض أن دخلك في شهر معين وصل إلى 8,000، لكنك قررت أن ميزانيتك الأساسية تعتمد على 5,000 فقط.
| البند | المبلغ |
|---|---|
| السكن والمصاريف الأساسية | 2,500 |
| الطعام والمواصلات | 1,500 |
| فواتير والتزامات أخرى | 700 |
| احتياطي | 300 |
| إجمالي الميزانية الأساسية | 5,000 |
يتبقى من مبلغ 8,000 نحو 3,000. لا يعني ذلك أنك يجب أن تنفقها لأنها موجودة.
يمكنك توزيع جزء منها على احتياجات قادمة، أو زيادة الاحتياطي، أو هدف مالي محدد، بحسب ظروفك والتزاماتك.
ماذا تفعل عندما يكون دخلك منخفضًا؟
هنا تظهر فائدة الطريقة. إذا حصلت في الشهر التالي على 4,500 بدل 8,000، لا تبدأ من الصفر.
راجع مصروفاتك بالترتيب:
- ادفع المصروفات الأساسية أولًا.
- أوقف أو خفّض المصروفات التي يمكن تأجيلها.
- استخدم الاحتياطي إذا كان مخصصًا لهذا النوع من الظروف.
- تجنب إضافة التزامات جديدة لا تستطيع تحملها.
- سجل ما حدث حتى تعرف كيف تعدل ميزانية الشهر التالي.
الميزانية ليست خطة لا تتغير. هي خطة تراجعها وتعدلها حسب ما حدث فعليًا خلال الشهر. Consumer.gov
وللمزيد عن تكوين احتياطي يساعدك في مواجهة المفاجآت، يمكنك الرجوع إلى دليل بناء صندوق الطوارئ.
5 أخطاء تجنبها إذا كان دخلك غير ثابت
- بناء المصروفات على أعلى دخل: الشهر الجيد لا يعني أن الدخل المرتفع سيستمر.
- إنفاق كل الزيادة: جزء من المال الإضافي قد يكون أفضل كاحتياطي.
- نسيان المصروفات السنوية: بعض المصروفات لا تأتي كل شهر، لكنها تحتاج إلى التخطيط مسبقًا.
- عدم تسجيل المصروفات: من الصعب تحسين ميزانية لا تعرف أين يذهب المال فيها.
- الخلط بين الدخل والمال المتاح للإنفاق: وصول مبلغ إلى يدك لا يعني أن المبلغ كله متاح للصرف.
هل يجب أن تكون ميزانيتك نفسها كل شهر؟
لا. إذا كان دخلك غير ثابت، فمن الطبيعي أن تتغير ميزانيتك من شهر إلى آخر.
المهم أن يكون لديك أساس واضح: مصروفات ضرورية تعرفها، وحدود للمصروفات التي يمكن التحكم فيها، واحتياطي يساعدك عندما يقل الدخل.
بهذه الطريقة لا يصبح كل شهر مفاجأة جديدة، حتى لو اختلف المبلغ الذي تحصل عليه.
طريقة بسيطة لمراجعة ميزانيتك كل شهر
في نهاية كل شهر، خذ 10 دقائق وأجب عن أربعة أسئلة:
- كم دخل إليّ فعليًا؟
- كم أنفقت؟
- ما المصروف الذي كان أكبر مما توقعت؟
- ما التعديل الذي سأجريه الشهر القادم؟
لا تحتاج إلى تطبيق معقد. يمكن أن تبدأ بدفتر أو جدول بسيط على الهاتف. المهم أن تسجل الأرقام الحقيقية وتستخدمها في اتخاذ قرارات الشهر التالي.
متى تعرف أن ميزانيتك مناسبة لك؟
ميزانيتك مناسبة عندما تساعدك على دفع الأساسيات، وتوضح لك حدود الإنفاق، وتترك لك مساحة للتعامل مع الأشهر الضعيفة بدل أن تجعلك تعتمد على الاقتراض في كل مرة ينخفض فيها دخلك.
إذا وجدت أن مصروفاتك الأساسية أعلى من الدخل الذي تستطيع الاعتماد عليه، فالمشكلة ليست في طريقة كتابة الميزانية فقط. ستحتاج إلى مراجعة بعض المصروفات أو البحث عن طريقة لزيادة الدخل أو الاثنين معًا.
ماذا تفعل الآن؟
لا تنتظر بداية الشهر القادم. خذ ورقة أو افتح تطبيق الملاحظات واكتب:
- دخل آخر 6 أشهر.
- أقل دخل حصلت عليه.
- المصروفات الضرورية شهريًا.
- المصروفات التي يمكن تخفيضها.
- المصروفات التي يمكن تأجيلها.
- المبلغ الذي تستطيع وضعه جانبًا عندما يكون دخلك أعلى.
بعد ذلك ضع ميزانية الشهر القادم على أساس الدخل الذي تستطيع الاعتماد عليه، ثم راجعها في نهاية الشهر وعدّلها بناءً على ما حدث فعليًا.
أسئلة شائعة
هل أستخدم متوسط دخلي أم أقل دخل؟
استخدم متوسط الدخل لفهم وضعك العام، لكن من الأفضل أن تكون المصروفات الأساسية محافظة بما يكفي لتتحمل الأشهر الضعيفة. الرقم المناسب لك يعتمد على استقرار دخلك والتزاماتك.
ماذا أفعل إذا كان دخلي يتغير كثيرًا جدًا؟
ركز أولًا على المصروفات الأساسية، وسجل الدخل والمصروفات باستمرار، وحاول تكوين احتياطي من الأشهر التي يكون فيها دخلك أعلى.
هل أحتاج إلى حساب بنكي منفصل للاحتياطي؟
ليس شرطًا. المهم أن يكون المال المخصص للاحتياطي واضحًا ولا تعتبره جزءًا من مصروفك اليومي. وإذا كان الفصل بين المالين يساعدك على عدم إنفاقه، فقد يكون ذلك مفيدًا.
هل الميزانية تعني أنني لا أستطيع الاستمتاع بمالي؟
لا. الهدف من الميزانية هو أن تعرف ما تستطيع إنفاقه دون أن تضر باحتياجاتك الأساسية والتزاماتك. وجود مبلغ مخصص للترفيه أفضل من الإنفاق العشوائي ثم اكتشاف أنك لا تملك ما يكفي لبقية الشهر.
الخلاصة
إذا كان دخلك غير ثابت، فلا تحاول إجبار نفسك على ميزانية تشبه ميزانية من يحصل على راتب ثابت كل شهر.
ابدأ بمعرفة دخلك السابق، وحدد مبلغًا محافظًا تستطيع الاعتماد عليه، ورتب مصروفاتك حسب أهميتها، واستفد من الأشهر الجيدة لبناء احتياطي يساعدك في الأشهر الضعيفة.
الفكرة الأساسية: لا تجعل ميزانيتك تعتمد على أفضل شهر لك، بل اجعلها قادرة على التعامل مع الشهر الأصعب.
مصادر موثوقة: