سداد الديون لا يبدأ بدفع أكبر مبلغ تستطيع جمعه، بل بمعرفة ما عليك بالضبط، وما الذي يجب دفعه أولًا، وكم تستطيع تخصيصه كل شهر من دون أن تعود إلى الاقتراض من جديد. عندما تتحول الديون إلى قائمة واضحة وخطة قابلة للقياس، يصبح التعامل معها أقل عشوائية وأكثر قابلية للتنفيذ.
في هذا الدليل من معلومات 24، سنبني طريقة عملية لـسداد الديون خطوة بخطوة، مع جدول لترتيب الالتزامات، ومقارنة بين طريقتي كرة الثلج وأعلى تكلفة أولًا، ونموذج لخطة 90 يومًا، واختبار يساعدك على اكتشاف نقطة الضعف في خطتك. وإذا كنت تريد ضبط التدفق النقدي قبل بدء السداد، يمكنك أيضًا مراجعة دليلنا عن إدارة الراتب وتنظيم المصروف والادخار.
قبل أن تدفع: اعرف الصورة الكاملة لديونك
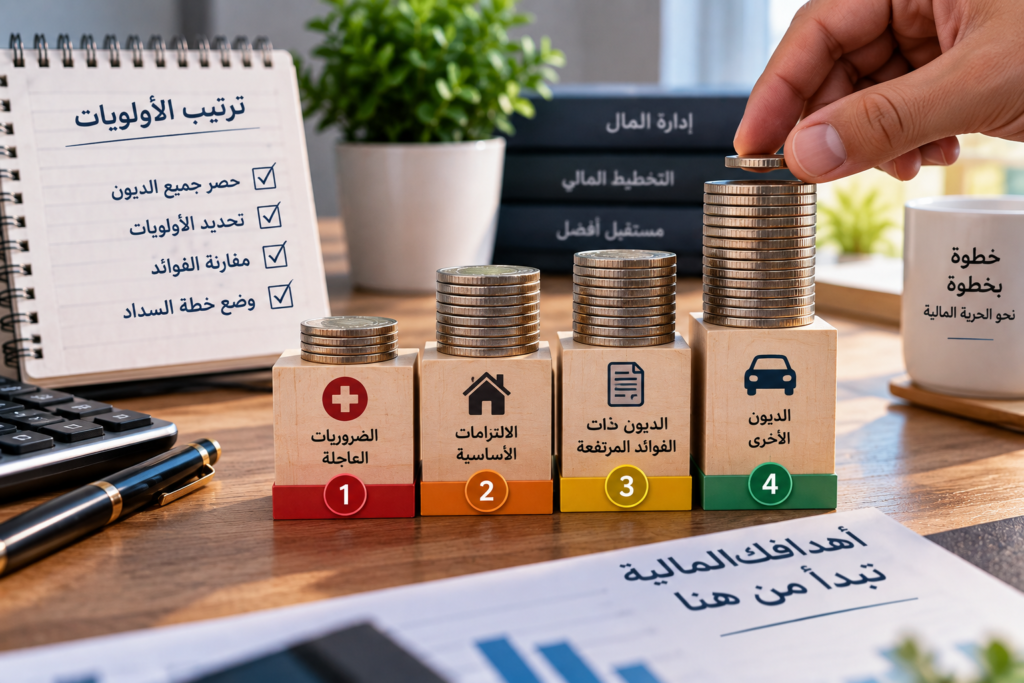
أول خطأ هو التعامل مع الديون كرقم واحد. اكتب كل التزام منفصلًا، حتى تعرف الرصيد، وتاريخ الاستحقاق، والدفعة المطلوبة، والتكلفة الإضافية، والنتيجة المحتملة للتأخر.
| الدين | الرصيد | الدفعة المطلوبة | التكلفة/العائد | تاريخ الاستحقاق | الأولوية |
|---|---|---|---|---|---|
| دين 1 | _____ | _____ | _____ | _____ | _____ |
| دين 2 | _____ | _____ | _____ | _____ | _____ |
| دين 3 | _____ | _____ | _____ | _____ | _____ |
وتشير إرشادات حماية المستهلك المالي إلى أهمية معرفة ما تدين به، ومواعيد الدفع، وتكلفة كل دين قبل بناء خطة السداد. كما أن بعض الالتزامات تكون عواقب التأخر فيها أخطر من مجرد زيادة التكلفة، لذلك لا ينبغي ترتيب كل الديون حسب حجمها فقط.
الخطوة الأولى: احسب المبلغ الذي تستطيع دفعه فعلًا
لا تبنِ خطة سداد على أفضل شهر مرّ عليك. استخدم دخلًا واقعيًا، ثم اطرح المصروفات الأساسية والالتزامات الضرورية. المبلغ المتبقي هو نقطة البداية، وليس المبلغ الذي تتمنى أن يتبقى.
| البند | المبلغ الشهري |
|---|---|
| صافي الدخل | _____ |
| السكن والطعام والاحتياجات الأساسية | _____ |
| المواصلات والفواتير الأساسية | _____ |
| الحد الأدنى للالتزامات | _____ |
| المبلغ الإضافي المتاح للسداد | _____ |
إذا كان الناتج صفرًا أو سالبًا، فالمشكلة ليست في اختيار استراتيجية السداد بعد؛ بل في فجوة التدفق النقدي. عندها تحتاج إلى خفض مصروفات غير أساسية، زيادة الدخل، أو التواصل مع الدائنين لإعادة ترتيب الدفعات قبل أن تتفاقم المشكلة.
أي دين تدفع أولًا؟ افصل بين الأولوية والتكلفة
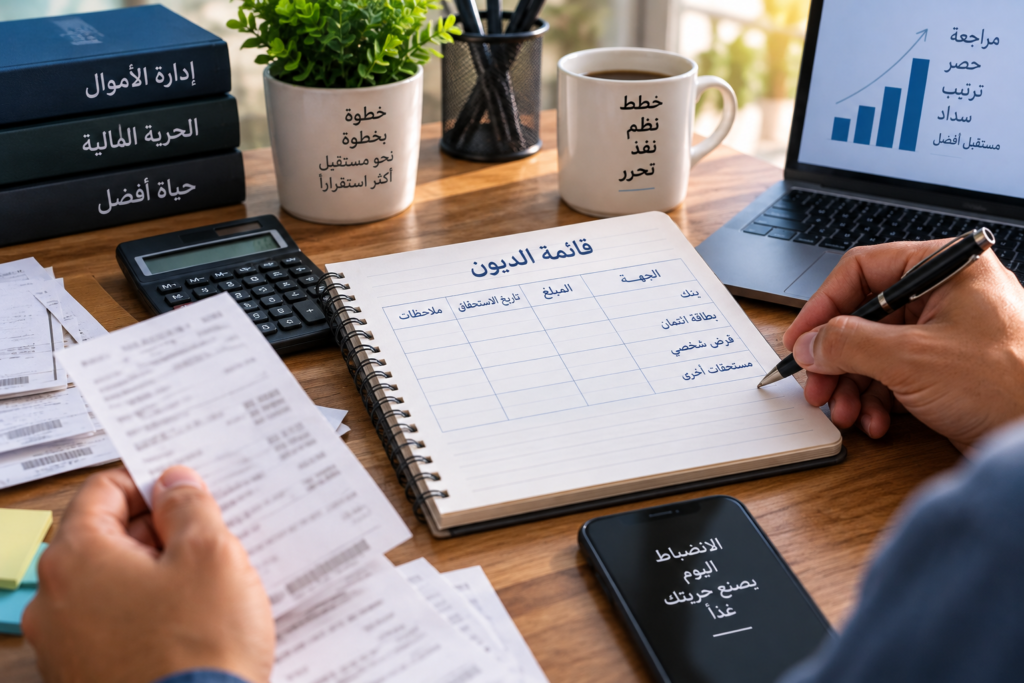
ليس كل دين يجب أن يُرتب بالطريقة نفسها. هناك التزامات قد يؤدي عدم سدادها إلى عواقب قانونية أو فقدان السكن أو خدمة أساسية، وهناك ديون استهلاكية يكون ترتيبها أكثر ارتباطًا بتكلفتها أو بحجمها.
لهذا استخدم سؤالين قبل ترتيب قائمتك: ماذا يحدث إذا تأخرت؟ وكم تكلفني المديونية إذا استمرت؟ هذا يمنعك من التركيز على أصغر دين بينما يوجد التزام أكثر إلحاحًا.
طريقتان مشهورتان لسداد الديون: كرة الثلج أم الأعلى تكلفة أولًا؟
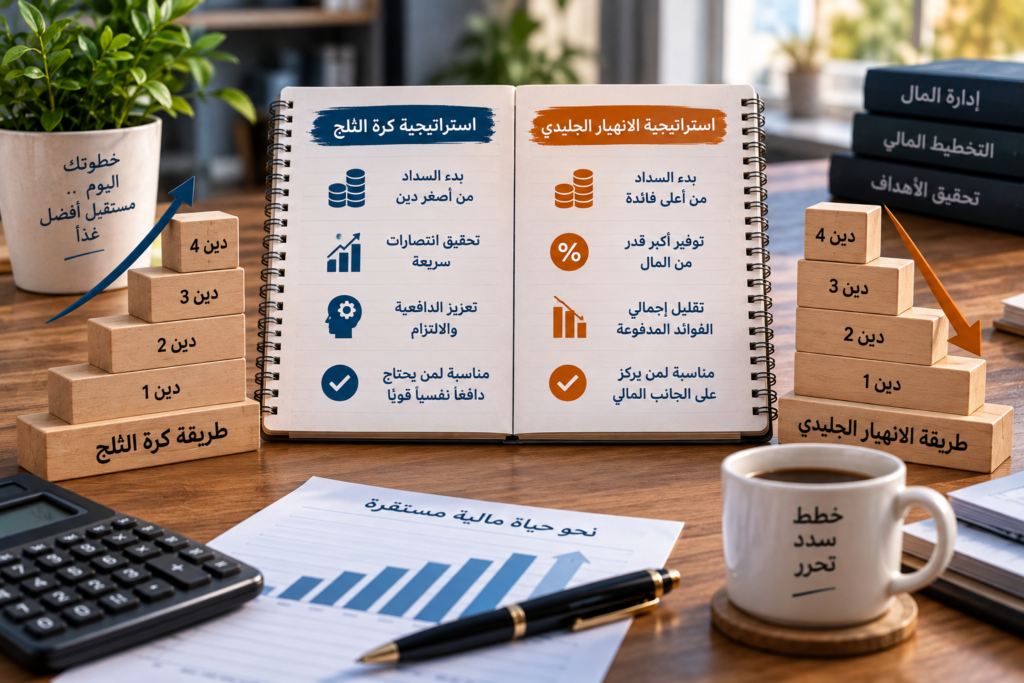
توجد طريقتان شائعتان لتوجيه المبلغ الإضافي بعد تغطية الدفعات المطلوبة: طريقة كرة الثلج، وطريقة البدء بالدين الأعلى تكلفة. لكل منهما منطق مختلف، ولا يلزم أن تناسب الطريقة نفسها كل شخص.
| الطريقة | كيف تعمل؟ | ما الذي قد يساعدك فيها؟ | ما الذي يجب الانتباه له؟ |
|---|---|---|---|
| كرة الثلج | توجه المبلغ الإضافي إلى أصغر دين، ثم تنقل الدفعة بعد إغلاقه إلى الدين التالي. | تعطي نتائج مرئية بسرعة وقد تزيد الحافز لدى بعض الأشخاص. | قد تدفع تكلفة إجمالية أعلى إذا كان دين أكبر يحمل تكلفة أعلى. |
| الأعلى تكلفة أولًا | توجه المبلغ الإضافي إلى الدين الأعلى في العائد أو التكلفة، ثم تنتقل إلى التالي. | تستهدف الدين الأكثر تكلفة وقد تقلل التكلفة الإجمالية على المدى الطويل. | قد يستغرق إغلاق أول دين وقتًا أطول إذا كان رصيده كبيرًا. |
توضح هيئة حماية المستهلك المالي الأمريكية أن الطريقتين من الأساليب الأساسية لتقليل الديون، وأن اختيار الطريقة يمكن أن يتأثر بما يحفز الشخص على الاستمرار وبكلفة كل دين.
قاعدة مهمة: لا تجعل الدين المستهدف يوقف بقية التزاماتك
عندما تختار دينًا مستهدفًا، لا يعني ذلك تجاهل بقية الديون. حافظ على الدفعات المطلوبة في الالتزامات الأخرى وفق شروطها، ثم وجّه المبلغ الإضافي إلى الدين الذي اخترته.
إذا كنت لا تستطيع حتى تغطية الدفعات المطلوبة، فلا تحاول حل المشكلة بمجرد تغيير ترتيب الديون. تواصل مبكرًا مع الجهة الدائنة واسأل عن الخيارات المتاحة بدل الانتظار حتى تتراكم الرسوم أو تتدهور حالتك المالية.
ماذا تفعل إذا كان دخلك لا يكفي؟ غيّر الخطة قبل أن تتراكم المشكلة
- أوقف الاقتراض الجديد غير الضروري مؤقتًا.
- افصل المصروفات الأساسية عن الكماليات لمدة 30 يومًا.
- ابحث عن مصدر دخل إضافي واقعي يمكن الحفاظ عليه.
- تواصل مع الدائن قبل الاستحقاق إذا كنت تعرف أنك لن تستطيع الدفع.
- اطلب تفاصيل مكتوبة عن أي إعادة جدولة أو تسوية قبل الموافقة.
توصي إرشادات حماية المستهلك المالي بالتواصل مع الجهة الدائنة مبكرًا عند صعوبة السداد، وشرح الدخل والمصروفات والمبلغ الذي يمكن دفعه واقعيًا. كما تحذر من الجهات التي تعد بإلغاء الدين أو تخفيضه بشكل مضمون مقابل رسوم، خصوصًا عندما تطلب منك التوقف عن التواصل مع الدائن أو التوقف عن السداد.
لا تقع في فخ سداد الدين بدين جديد
توحيد الديون أو إعادة التمويل قد يكون مناسبًا في بعض الحالات، لكنه ليس حلًا تلقائيًا. قبل نقل دين إلى قرض جديد، قارن التكلفة الإجمالية، والرسوم، ومدة السداد، وشروط السداد المبكر، وما إذا كان القسط الأقل يعني فقط تمديد فترة الدين.
إذا كان سبب المشكلة أن مصروفاتك أعلى من دخلك، فإن قرضًا جديدًا قد ينقل المشكلة بدل أن يحلها. لذلك اسأل أولًا: هل انخفضت تكلفة الدين فعلًا، أم انخفض القسط الشهري فقط؟
معلومات 24: معادلة بسيطة لمعرفة قدرة السداد
استخدم هذه المعادلة كل شهر:
قدرة السداد = صافي الدخل − المصروفات الأساسية − الدفعات المطلوبة
مثال توضيحي: إذا كان صافي الدخل 20,000، والمصروفات الأساسية 12,000، والدفعات المطلوبة 4,000، فإن المبلغ المتاح الإضافي يساوي 4,000. إذا خصصت هذا المبلغ للدين المستهدف، يصبح إجمالي ما يذهب إلى ذلك الدين هو الدفعة المطلوبة الخاصة به إضافة إلى المبلغ الإضافي، وفق شروط العقد.
هذا المثال للتوضيح فقط، وليس توصية بمبلغ محدد؛ قدرتك الحقيقية تعتمد على دخلك ومصروفاتك والتزاماتك وشروط كل دين.
خطة 90 يومًا للخروج من الفوضى المالية
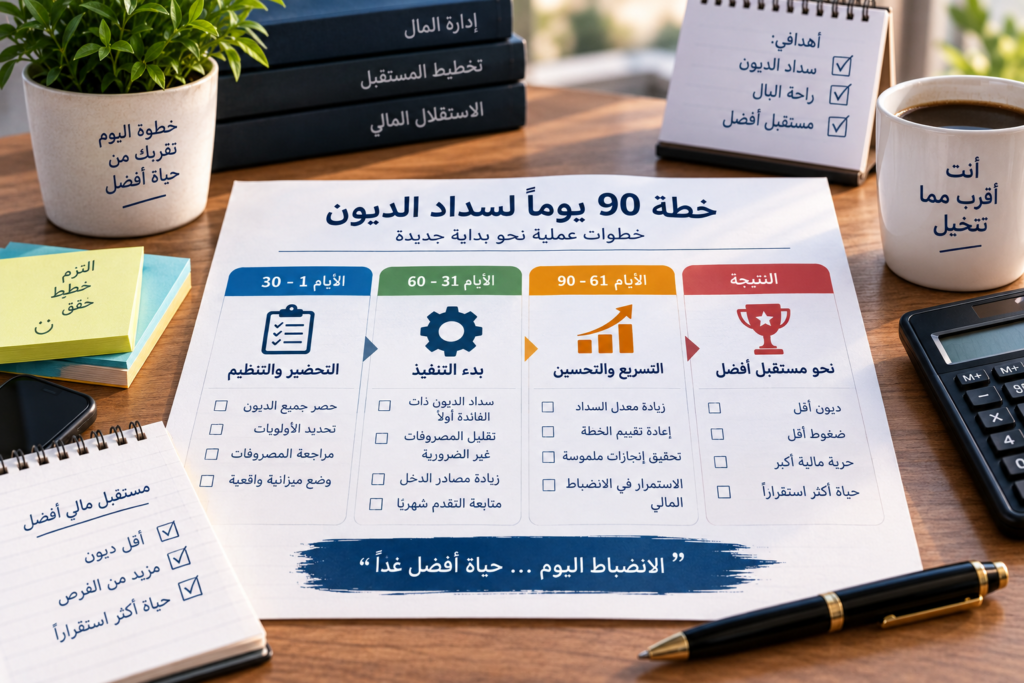
| الفترة | المهمة | النتيجة المطلوبة |
|---|---|---|
| الأيام 1–7 | حصر جميع الديون والمصروفات وتواريخ الاستحقاق. | صورة مالية كاملة بلا ديون مخفية. |
| الأيام 8–30 | إيقاف التسرب المالي وتحديد المبلغ الشهري المتاح للسداد. | رقم واقعي ثابت للسداد. |
| الأيام 31–60 | تطبيق استراتيجية واحدة ومتابعة الرصيد أسبوعيًا. | انخفاض واضح في الدين المستهدف. |
| الأيام 61–90 | تقييم النتائج ونقل الدفعة المحررة إلى الدين التالي. | بناء زخم مستمر بدل البدء من الصفر. |
متى تحتاج إلى مساعدة متخصصة؟
إذا أصبحت غير قادر على دفع الالتزامات الأساسية، أو بدأت تتلقى إجراءات قانونية، أو تراكمت عدة ديون متأخرة، فلا تنتظر حتى تصبح المشكلة أكبر. اطلب مشورة مالية أو قانونية مناسبة لبلدك، واحتفظ بكل العقود وكشوف الحساب والمراسلات.
وفي مصر، إذا كانت المشكلة مرتبطة بمعاملة مصرفية، يوضح البنك المركزي المصري أن البداية تكون بتقديم الشكوى إلى البنك نفسه عبر قنواته، مع الحصول على رقم مرجعي، ثم يمكن تصعيد الشكوى إلى البنك المركزي في الحالات التي يحددها إطار حماية حقوق العملاء.
5 أخطاء قد تعطل خطة سداد الديون
- دفع مبلغ غير واقعي: خطة ضخمة لشهر واحد لا تفيد إذا كانت ستجبرك على الاقتراض في الشهر التالي.
- تجاهل الديون الصغيرة: بعض الالتزامات قد تكون عواقب تأخرها أخطر من حجمها.
- التركيز على القسط بدل التكلفة: القسط الأقل لا يعني دائمًا دينًا أرخص.
- الاقتراض أثناء السداد: إذا استمر مصدر الدين، ستدفع من جهة وتضيف من جهة أخرى.
- عدم توثيق الاتفاقات: أي تغيير في شروط السداد يجب أن يكون واضحًا ومكتوبًا.
اختبار معلومات 24: هل خطتك لسداد الديون قابلة للتنفيذ؟
أجب بنعم أو لا:
- هل تعرف إجمالي ما عليك وتفاصيل كل دين؟
- هل تعرف المبلغ الذي تستطيع دفعه شهريًا دون العودة إلى الاقتراض؟
- هل رتبت الالتزامات حسب خطورة التأخر وتكلفة الدين؟
- هل اخترت استراتيجية واضحة للدين المستهدف؟
- هل لديك خطة للتعامل مع مصروف طارئ بدل استخدام دين جديد فورًا؟
- هل تعرف ماذا ستفعل إذا انخفض دخلك شهرًا أو شهرين؟
إذا كانت لديك إجابات «لا» كثيرة، لا تبدأ بدفع مبالغ عشوائية. ابدأ بإغلاق الثغرات في الخطة نفسها؛ لأن جودة النظام أهم من الحماس في الأسبوع الأول.
أسئلة شائعة عن سداد الديون
هل أسدد أصغر دين أولًا أم أعلى دين تكلفة؟
بعد تغطية الالتزامات ذات الأولوية والدفعات المطلوبة، يمكنك مقارنة كرة الثلج مع استراتيجية البدء بالدين الأعلى تكلفة. الأولى تركز على سرعة إغلاق الأرصدة الصغيرة، والثانية تركز على تقليل تكلفة الدين، كما توضح إرشادات CFPB.
هل يجب أن أوقف الادخار بالكامل أثناء سداد الديون؟
ليس هناك جواب واحد للجميع. إذا كان غياب أي احتياطي يعني أنك ستعود إلى الاقتراض عند أول طارئ، فقد تحتاج إلى احتياطي صغير مناسب لوضعك، مع توجيه الجزء الأكبر من الفائض إلى الديون المكلفة. المهم ألا تبني خطة سداد تتركك بلا قدرة على التعامل مع طارئ متوقع.
هل توحيد الديون حل جيد دائمًا؟
لا. يجب مقارنة التكلفة الإجمالية والرسوم والمدة وشروط العقد، ومعرفة ما إذا كان السبب الأساسي للدين قد عولج. القسط الأقل وحده لا يكفي للحكم.
ماذا أفعل إذا لم أستطع دفع الحد الأدنى؟
تحرك مبكرًا. احسب قدرتك الحقيقية على الدفع وتواصل مع الجهة الدائنة واشرح وضعك واطلب الخيارات المتاحة. إذا كانت المشكلة كبيرة أو متعددة الأطراف، قد تحتاج إلى استشارة متخصصة.
هل أستطيع سداد دين كبير دفعة واحدة؟
قبل الدفع المبكر، اطلب من الجهة الدائنة معرفة مبلغ السداد الكامل في التاريخ المحدد، وما إذا كانت هناك رسوم أو شروط مرتبطة بالسداد المبكر؛ فالرصيد الظاهر ليس بالضرورة هو مبلغ الإغلاق النهائي.
الخلاصة: سداد الديون مشروع مالي وليس دفعة واحدة
أفضل خطة لسداد الديون ليست التي تبدو قوية على الورق، بل التي تستطيع تنفيذها شهرًا بعد شهر. ابدأ بجرد كامل، ثم احمِ الالتزامات ذات الأولوية، وحدد قدرتك الحقيقية، واختر استراتيجية واضحة، وامنع الدين الجديد من إفساد التقدم.
راقب رقمًا واحدًا كل شهر: إجمالي الدين المتبقي. إذا كان ينخفض بصورة مستمرة، فأنت تتحرك في الاتجاه الصحيح. وإذا توقف، عد إلى الدخل والمصروفات والتكلفة بدل زيادة الضغط على نفسك بلا خطة.
بصمة معلومات 24
اعرف → رتّب → احسب → اختر → سدّد → راقب → لا تعد للدين
تنبيه مالي: هذا المقال للتثقيف العام وليس استشارة مالية أو قانونية شخصية. شروط القروض والرسوم وحقوق الدائنين والمدينين تختلف حسب البلد والعقد ونوع الدين، لذلك راجع الجهة المختصة أو مستشارًا مؤهلًا قبل اتخاذ قرار مالي كبير.